Бизнес-план для банка: разработка для получения кредита
Бизнес-план для банка — документ, по которому кредитный комитет решает, давать ли деньги на проект: хватит ли бюджета на строительство и запуск, из каких доходов будет погашен долг и что произойдет, если рынок окажется хуже прогноза. Inventica разрабатывает бизнес-планы для получения кредита на новый объект или развитие бизнеса в Сбербанке, ВТБ, ВЭБ.РФ и по льготным программам: с маркетинговым обоснованием, финмоделью в формате кредитора и сопровождением заявки до решения.
От 250 тыс. ₽ — на основе ваших расчетов, от 350 тыс. ₽ — «под ключ», срок — от 10 рабочих дней.
СБЕР • ВТБ • ДОМ.РФ • ТУРИЗМ.РФ • ВЭБ.РФ
ИНВЕСТИЦИОННЫЙ КРЕДИТ • ПРОЕКТНОЕ ФИНАНСИРОВАНИЕ • ПП РФ №141
19
450+
лет на рынке консалтинговых услуг
реализованных проектов
50+
проектов с объемом инвестиций свыше 1 млрд ₽
10 млрд ₽
максимальный объем инвестиций в одном проекте
01 • КОГДА НУЖЕН БИЗНЕС-ПЛАН
Когда банк требует бизнес-план
Для оборотного кредита действующей компании банку обычно хватает отчетности и кредитной истории. Бизнес-план для получения кредита нужен, когда деньги идут на новый объект или расширение бизнеса и вернуть их можно только из будущих доходов — их и предстоит доказать.
РАЗВИТИЕ БИЗНЕСА
Инвестиционный кредит
Строительство, реконструкция, покупка оборудования, запуск нового направления. Банк оценивает и текущий бизнес заемщика, и экономику проекта: окупятся ли инвестиции и не ухудшит ли новая нагрузка финансовое положение компании.
Новый объект
Расширение
Оборудование
01
НОВЫЙ ОБЪЕКТ
Проектное финансирование
Кредит под новый объект, который погашается из его собственного денежного потока: гостиница, курорт, производство, многофункциональный комплекс. Здесь бизнес-план и финмодель — главный предмет экспертизы, а требования к обоснованию доходов, бюджета и покрытия долга самые строгие.
Cash Flow
DSCR
Риски
02
ГОСПОДДЕРЖКА
Льготные программы
Кредиты с субсидированной ставкой: по ПП РФ №141 на строительство гостиниц, программы поддержки малого и среднего бизнеса, синдицированные кредиты с участием ВЭБ.РФ. К бизнес-плану добавляются условия программы — по срокам, целевым показателям и использованию средств.
МСП
ВЭБ.РФ
ПП РФ №141
03
02 • ПРОВЕРКА БИЗНЕС-ПЛАНА
Что проверяет кредитный комитет в бизнес-плане
Привлечение кредита — это проверка бизнес-идеи на прочность глазами кредитного инспектора. Опыт работы со Сбером, ВЭБ.РФ, ВТБ, ДОМ.РФ и Туризм.РФ научил нас понимать не только то, что банк хочет увидеть в бизнес-плане, но и как он проверяет надежность цифр. В отличие от инвестора, банк не разделяет с вами доходность: ему важно вернуть кредит с процентами. Поэтому главный вопрос всегда один: сможет ли проект вовремя обслуживать долг на всем сроке кредита. Ответ риск-менеджеры ищут по шести направлениям.
Реалистичный инвестиционный бюджет
Кредитору важно убедиться, что заявленных средств хватит на строительство и запуск без непредвиденного дефицита.
Доказательная база прогнозов доходов
Проекты, в которых выручка держится на экспертных допущениях, отклоняют в первую очередь.
Проверяют, соответствуют ли затраты классу объекта и рыночным ценам и насколько реалистичны сроки — от проектирования до выхода на плановые показатели. Мы сверяем бюджет с данными по аналогам и вместе с клиентом собираем доказательную базу из актуальных коммерческих предложений подрядчиков и поставщиков.
В нашем бизнес-плане каждый параметр дохода — от плановой загрузки до тарифной сетки — подтвержден исследованием рынка и фактическими данными объектов-аналогов. Рыночная конъюнктура, концепция, локация, ассортимент и конкуренты связаны с прогнозом прозрачной логикой. Так мы доказываем реальный потенциал, а не подгоняем расчеты под усредненные, часто заниженные региональные показатели.
Достоверные операционные расходы
Заниженные расходы искусственно повышают прибыль и ведут к отказу, как только инспектор сравнит их с рынком.
Способность обслуживать кредит (DSCR)
Главный индикатор здесь — коэффициент покрытия долга. В большинстве случаев банк ожидает DSCR не ниже 1,2 в каждом периоде.
Закладываем статьи затрат по классу объекта и специфике региона: реальные ставки с учетом уровня сервиса, реалистичный фонд оплаты труда, сезонные колебания цен.
Мы контролируем показатель по годам и при разных сценариях. Если запаса не хватает, не подгоняем цифры, а вместе с инициатором меняем концепцию, затраты или структуру финансирования: срок кредита, отсрочку погашения, соотношение своих и заемных денег.
Устойчивость к негативным сценариям
Риск-менеджер оценивает, выдержит ли бизнес падение продаж, рост расходов и ставки.
Компетентность и мотивация инициатора
Важно, кто будет реализовывать проект: опыт команды в отрасли, деловая репутация, финансовые и организационные ресурсы, структура собственности.
Стресс-тест показывает границу, за которой денежного потока перестает хватать на платежи, и объясняет, почему проект туда не уйдет: благодаря локации, сильным сторонам концепции и мерам на случай кризиса.
В бизнес-плане нужно не перечислить должности, а показать путь инициатора, его отраслевую экспертизу и результаты. Мотивацию оценивают по доле собственных средств: при минимальном участии бизнес-план почти наверняка вернут.
03 • ТРЕБОВАНИЯ БАНКОВ
Требования банков к бизнес-плану
У каждого кредитора свои регламенты: шаблоны бизнес-плана и расчетов, макроэкономические параметры, требования к покрытию долга, залогу, собственному участию и оценке рисков. Бизнес-план, подготовленный для одного банка, в другом часто приходится переделывать, поэтому формат выбираем до начала работы.
НАША ЭКСПЕРТИЗА
Сбер
ВТБ
ВЭБ.РФ
ДОМ.РФ
Туризм.РФ
СБЕР
Бизнес-план для Сбербанка
Для инвестиционного кредитования Сбербанк ждет бизнес-план и финмодель в своем формате: с графиком выборки и погашения, покрытием долга по периодам и стресс-сценариями. Отдельно проверяют обоснование доходов, смету, залоговое обеспечение и долю собственных средств.
ВТБ
Бизнес-план для ВТБ
ВТБ рассматривает проекты по своим стандартам: бизнес-план должен показать устойчивость денежного потока, источники погашения и обеспечение кредита. Структуру документа адаптируем под его шаблон.
ВЭБ.РФ
Бизнес-план для ВЭБ.РФ
Крупные проекты ВЭБ.РФ финансирует вместе с коммерческими банками по программе «Фабрика проектного финансирования». Требования здесь самые высокие: многокомпонентная модель, детальное обоснование спроса, независимая экспертиза расчетов и согласование параметров со всеми участниками сделки.
ПРОФИЛЬНАЯ ОТРАСЛЬ
Гостиницы: Туризм.РФ и льготные кредиты
Для гостиниц и курортов ключевые инструменты — льготные кредиты по ПП РФ №141 и соинвестирование корпорации «Туризм.РФ». Помимо условий банка учитываем требования программы: класс объекта, номерной фонд, сроки строительства. Это наша профильная отрасль: мы знаем, какие допущения по загрузке и средней цене номера принимают эксперты.
Если кредитор уже выбран, начинаем с его шаблона; если нет — готовим бизнес-план так, чтобы его можно было подать в несколько банков с минимальной адаптацией.
КАК УСТРОЕНЫ РАСЧЕТЫ
04 • СТРУКТУРА БИЗНЕС-ПЛАНА
Структура бизнес-плана для банка
Риск-менеджер читает бизнес-план как цепочку доказательств: каждый раздел отвечает на свой вопрос о возвратности кредита. Ниже — разделы бизнес-плана для банка и то, что в них проверяют.
01
Резюме проекта
Цель и сумма кредита, объем инвестиций и вклад инициатора, ключевые показатели — DSCR, NPV, IRR, срок окупаемости.
ЗАЧЕМ ЭТО НУЖНО
По резюме эксперт решает, читать ли бизнес-план дальше, поэтому вся сделка должна уместиться на одной странице.
02
Инициатор и команда
Опыт, деловая репутация, финансовое положение и структура собственности заемщика, ключевые участники проекта.
ЗАЧЕМ ЭТО НУЖНО
Показать, что заемщик надежен и доведет проект до конца, даже если что-то пойдет не по плану.
03
Описание проекта
Концепция, продукт, характеристики объекта, земельный участок, разрешения и подключение к сетям.
ЗАЧЕМ ЭТО НУЖНО
Снять вопросы о реализуемости: участок, разрешения и сети — частая причина задержек и отказов.
04
Анализ рынка и обоснование спроса
Емкость рынка, конкуренты, объекты-аналоги и их фактические показатели, ценовое позиционирование, прогноз доходов отдельно по каждому источнику.
ЗАЧЕМ ЭТО НУЖНО
Обосновать фактами рынка выручку, из которой будет возвращаться долг.
05
План продаж и маркетинга
Каналы, цены и темпы выхода на плановые объемы.
ЗАЧЕМ ЭТО НУЖНО
Убедить инспектора, что плановые продажи не растут быстрее, чем позволяет рынок.
06
Производственный и организационный план
График строительства и ввода в эксплуатацию, подрядчики, оборудование, штатное расписание.
ЗАЧЕМ ЭТО НУЖНО
Доказать, что объект начнет приносить выручку раньше, чем закончится отсрочка погашения.
07
Бюджет проекта и источники финансирования
Смета капитальных затрат, вклад инициатора и сумма кредита, график выборки, залог и обеспечение.
ЗАЧЕМ ЭТО НУЖНО
Подтвердить, что денег хватит до запуска объекта, а обеспечение покрывает сумму долга.
08
Финансовый план
Операционные расходы, прибыль, денежный поток, баланс, налоги, график погашения долга и коэффициент его покрытия по периодам.
ЗАЧЕМ ЭТО НУЖНО
Показать, что платежи по долгу покрыты в каждом периоде, а не только в среднем за срок.
09
Риски и стресс-тесты
Как проект реагирует на падение продаж, рост затрат и ставки, какие меры снижают риски, каков запас прочности.
ЗАЧЕМ ЭТО НУЖНО
Ответить на главный вопрос риск-менеджера: что будет с погашением, если прогноз не сбудется.
Готовый бизнес-план для банка — это 100–200 страниц текста и модель в Excel с открытыми формулами, которую инспектор может проверить на исходных данных и пересчитать.
05 • СТОП-ФАКТОРЫ
Почему банк отказывает в кредите: стоп-факторы
Решение принимают не только по финансовым показателям: риск-менеджеры оценивают юридическую чистоту заемщика, качество управления, реалистичность бизнес-модели и устойчивость проекта. Критическое замечание по любому направлению может привести к отказу даже при высокой ожидаемой доходности.
Прогноз выручки не доказан, спрос не имеет экономического обоснования.
Инвестиционный бюджет не соответствует рыночным ценам и масштабу бизнеса.
Операционные расходы занижены, и прибыльность выглядит искусственно высокой.
Доказательная база слабая: нерелевантные источники, нет ретроспективы рынка, недостоверные аналоги, неподтвержденные цены и конкурентные преимущества.
Денежного потока не хватает на обслуживание кредита (низкий DSCR), долговая нагрузка чрезмерна.
Проект слишком чувствителен к снижению выручки, росту затрат или изменению ставки.
У команды нет релевантного опыта в отрасли.
Инициатор почти не вкладывает своих денег — банк видит низкую мотивацию.
Бизнес-план не соответствует шаблону банка, в нем нет конкретики.
Не решены вопросы, от которых зависит реализуемость: дороги и сети, земельно-правовой статус, разрешения, ограничения по использованию участка.
Формальные стоп-факторы мы проверяем до начала работы, а проектные снимаем в ходе подготовки бизнес-плана.
06 • ПОДГОТОВКА БИЗНЕС-ПЛАНА
Как мы готовим бизнес-план для банка
01
Экспресс-аудит и выбор формата
ЧТО МЫ ДЕЛАЕМ
Изучаем идею, исходные данные и цель кредита, проверяем заемщика на формальные стоп-факторы, выбираем формат под конкретный банк или программу.
РЕЗУЛЬТАТ
Понятно, проходит ли проект в принципе, какие данные нужны и сколько стоит работа.
02
Маркетинговое обоснование
ЧТО МЫ ДЕЛАЕМ
Исследуем рынок в выбранной локации, собираем фактические показатели объектов-аналогов и обосновываем каждый источник дохода.
РЕЗУЛЬТАТ
Доказательная база доходов, которую можно защитить перед инспектором.
03
Финансовая модель в формате банка
ЧТО МЫ ДЕЛАЕМ
Строим расчеты по шаблону кредитора: бюджет, операционные расходы, график выборки и погашения, покрытие долга, сценарии. Если запаса прочности недостаточно, вместе с вами ищем решение до подачи заявки.
РЕЗУЛЬТАТ
Открытый файл Excel, где каждую цифру можно проследить до исходных данных.
04
Текст бизнес-плана и пакет документов
ЧТО МЫ ДЕЛАЕМ
Пишем бизнес-план по регламенту банка, готовим презентацию проекта и справки, которые запрашивает инспектор.
РЕЗУЛЬТАТ
Комплект для подачи кредитной заявки.
05
Сопровождение до решения
ЧТО МЫ ДЕЛАЕМ
Отвечаем на вопросы инспектора, защищаем прогнозы и пересчитываем бизнес-план при изменении ставки, суммы или структуры сделки.
РЕЗУЛЬТАТ
Заявка доходит до кредитного комитета без лишних кругов переписки.
07 • ЦЕНЫ И СРОКИ
Сколько стоит бизнес-план для банка
Формат
Для чего
Сроки
Цена
На основе ваших расчетов
Проверяем и дорабатываем вашу модель под требования банка, добавляем анализ рынка, оформляем бизнес-план
от 10 рабочих дней
от 250 тыс. ₽
«Под ключ»
Обоснование спроса, модель с покрытием долга и стресс-тестами, текст по стандарту кредитора, сопровождение
от 25 рабочих дней
от 350 тыс. ₽
Сложный проект
Несколько объектов и центров прибыли, проектное финансирование, синдицированный кредит, льготные программы
от 35 рабочих дней
от 500 тыс. ₽
Доработка по замечаниям банка
Экспертиза готового бизнес-плана, ответы инспектору, исправление расчетов
от 7 рабочих дней
от 150 тыс. ₽
Точную стоимость называем после консультации и изучения исходных данных. Все форматы работы — на странице Разработка бизнес-плана.
08 • РЕЗУЛЬТАТ РАБОТЫ
Пакет документов для банка
PDF / DOCX
Бизнес-план
Бизнес-план по требованиям выбранного банка или программы: анализ рынка, обоснование выручки, описание проекта и заемщика, оценка рисков. Готов к подаче вместе с кредитной заявкой.
100–200 страниц
Сбер
ВЭБ.РФ
ВТБ
MS EXCEL
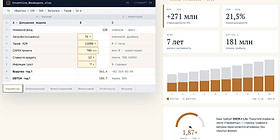
Финансовая модель
Excel с открытыми формулами: денежный поток, отчет о прибылях и убытках, баланс, график погашения и покрытие долга по периодам. Пригодится и после выдачи кредита — для контроля ковенантов и отчетов кредитору.
Cash Flow
P&L
Прогнозный баланс
09 • НАШ ПОДХОД
Почему наши бизнес-планы проходят банковскую экспертизу?
Одобрение кредита начинается задолго до подачи заявки — с честной аналитики и понимания того, как банк будет оценивать проект.
01
Смотрим на проект глазами банка
Заранее находим узкие места бизнес-модели, исправляем их и выстраиваем аргументацию для защиты.
02
Проверяем запас прочности до подачи
Моделируем стресс-сценарии и знаем предел устойчивости проекта раньше, чем его увидит риск-менеджер.
03
Помогаем сделать проект сильнее
Если предпосылки не подтверждаются рынком или противоречат банковской практике, открыто говорим об этом и предлагаем, что изменить, чтобы кредит одобрили.
04
Защищаем расчеты лично
Наш финансист участвует в переговорах с инспекторами и сопровождает заявку до решения о финансировании.


11 • ВОПРОСЫ И ОТВЕТЫ
Вопросы о бизнес-плане для банка
Нужен ли бизнес-план для получения кредита малому бизнесу?
Для оборотного кредита или небольшой суммы — обычно нет: банку хватает отчетности, оборотов по счету и кредитной истории. Бизнес-план для получения кредита нужен, когда деньги идут на новый объект, производство или расширение и возвращать их предстоит из будущей выручки.
Можно ли составить бизнес-план для банка самостоятельно?
Можно, если у вас есть опыт финансового анализа и время разобраться в требованиях кредитора. Типичные слабые места самостоятельных бизнес-планов — прогноз продаж без данных рынка, неполный бюджет и отсутствие стресс-тестов. Если бизнес-план уже готов, закажите экспертизу: мы оценим его глазами банка и составим список доработок.
Какую долю собственных средств ожидает банк?
Зависит от банка и программы. При проектном финансировании обычно ждут вклада инициатора не менее 20–30% бюджета — деньгами, землей или уже выполненными работами. Чем меньше доля, тем строже проверяют остальные параметры.
Какой DSCR нужен для одобрения?
Ориентир большинства банков — не ниже 1,2 в каждом периоде; для новых объектов и рискованных отраслей — выше. Значения по периодам и запас прочности приводим в бизнес-плане.
Можно ли получить кредит под бизнес-план без залога?
Кредиты на новый объект без обеспечения банки почти не выдают. Обычно в залог идут сам объект, оборудование, права на землю и доли проектной компании, а нехватку залога можно закрыть поручительством Корпорации МСП или регионального гарантийного фонда.
Можно ли подать один бизнес-план в несколько банков?
Да, но с адаптацией: у каждого кредитора свой шаблон и требования к расчетам. Мы сразу готовим бизнес-план так, чтобы переход между банками занимал дни, а не недели.
Нужно ли маркетинговое исследование?
Для проектного финансирования — да: без него прогноз доходов не пройдет проверку. Для инвестиционного кредита действующей компании часто достаточно анализа рынка и фактических показателей бизнеса.
СВЯЗАТЬСЯ
Заказать бизнес-план для банка
Мы помогаем увидеть проект глазами банка: выявляем риски, проверяем ключевые предпосылки, усиливаем доказательную базу.
Наша задача — не просто разработать бизнес-план, а подготовить проект к прохождению банковской экспертизы.